Par Me Noémie Koskas, avocate au Barreau de Nice
Voiture, moto, scooter, bus, tramway : dès qu’un véhicule terrestre à moteur est impliqué dans un accident, l’indemnisation des victimes relève d’un régime particulier, issu de la loi n° 85-677 du 5 juillet 1985, dite « loi Badinter ». Ce texte a été conçu pour protéger les victimes : il écarte la plupart des moyens de défense habituels du responsable et impose à l’assureur des délais pour faire une offre. Voici ce qu’il faut savoir, que vous soyez piéton, cycliste, passager ou conducteur.
Échange confidentiel, couvert par le secret professionnel de l’avocat · Note Google : 5,0/5 (14 avis).
Choisir un créneau en ligne Lun.-ven., cabinet, visio ou téléphone
 5,0/5 · 14 avis Google · Avocate au Barreau de Nice · Consultations en français et en espagnol ; possibles en anglais
Cabinet : 1 place du Palais de Justice, Nice · Échange confidentiel
1. Quand la loi Badinter s’applique-t-elle ?
Selon son article 1er, la loi s’applique aux victimes d’un accident de la circulation dans lequel est impliqué un véhicule terrestre à moteur, ainsi que ses remorques ou semi-remorques, à l’exception des chemins de fer et des tramways circulant sur des voies qui leur sont propres. Trois conditions sont donc examinées :
- un accident de la circulation : un événement fortuit, sur la voie publique ou dans un lieu privé (parking, chemin), y compris lorsque le véhicule est à l’arrêt ;
- un véhicule terrestre à moteur : voiture, moto, scooter, poids lourd, quad, tracteur, mais aussi, selon la jurisprudence, de nombreux engins motorisés ;
- l’implication de ce véhicule : il suffit que le véhicule soit intervenu, à quelque titre que ce soit, dans la survenance de l’accident. Un contact n’est pas toujours nécessaire.
Le tramway niçois circule pour l’essentiel sur des voies propres ; lorsqu’un accident se produit à un carrefour ouvert aux autres usagers, la question de l’application de la loi se pose et doit être analysée au cas par cas.
2. Les moyens de défense écartés
L’article 2 de la loi prévoit que les victimes, y compris les conducteurs, ne peuvent se voir opposer la force majeure ou le fait d’un tiers par le conducteur ou le gardien du véhicule. Concrètement, l’assureur ne peut pas refuser d’indemniser au motif que l’accident serait dû à un autre automobiliste, à une chaussée glissante ou à un événement imprévisible.
3. Piétons, cyclistes, passagers : une protection renforcée
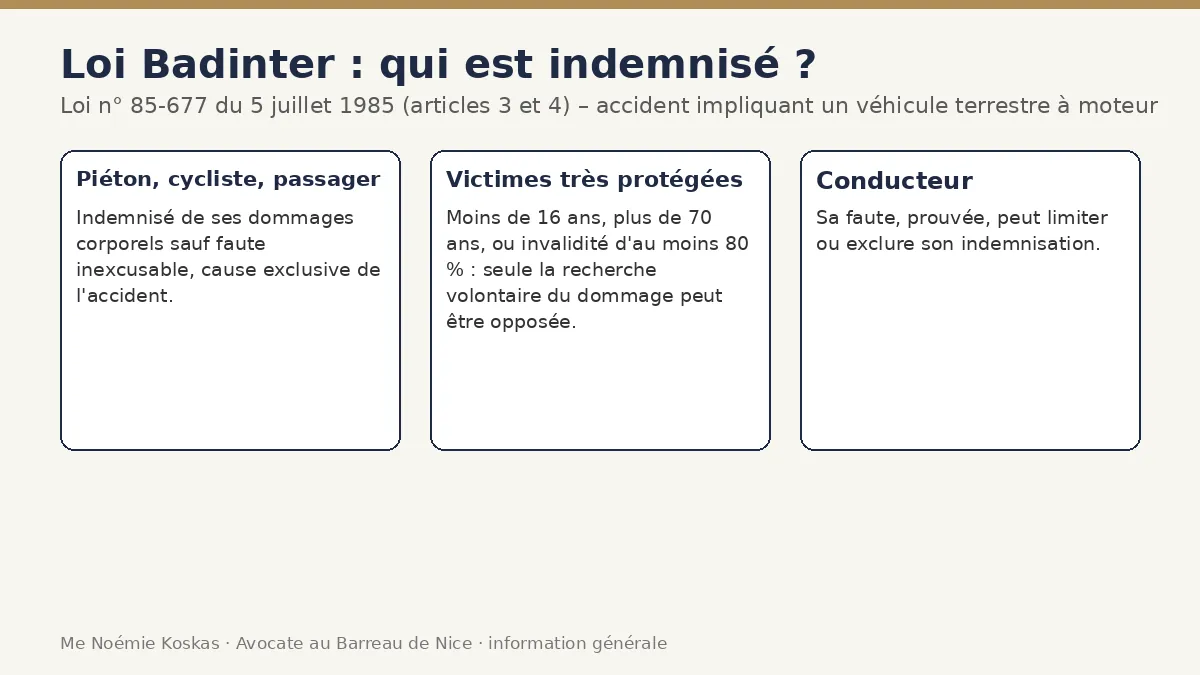
L’article 3 distingue les victimes qui ne conduisaient pas un véhicule terrestre à moteur. Pour leurs dommages corporels, ces victimes (piétons, cyclistes, passagers) sont indemnisées sans que leur propre faute puisse leur être opposée, sauf si elle a été une faute inexcusable ayant été la cause exclusive de l’accident. La Cour de cassation retient une définition très restrictive de cette faute : une faute volontaire, d’une exceptionnelle gravité, exposant sans raison valable son auteur à un danger dont il aurait dû avoir conscience. Elle est rarement retenue. Leur application concrète est présentée pour le cycliste blessé dans un accident de vélo et pour le piéton ou usager de trottinette renversé.
Pour les victimes de moins de seize ans, de plus de soixante-dix ans, ou titulaires d’un titre leur reconnaissant un taux d’incapacité permanente ou d’invalidité au moins égal à 80 %, la protection est encore plus forte : seule la recherche volontaire du dommage peut leur être opposée.
Enfin, la victime n’est pas indemnisée si elle a volontairement recherché le dommage qu’elle a subi (article 3, dernier alinéa).
4. Le conducteur victime : sa faute peut réduire l’indemnisation
La situation du conducteur est différente. L’article 4 prévoit que la faute commise par le conducteur victime a pour effet de limiter ou d’exclure l’indemnisation de ses dommages. Cette faute doit être prouvée par celui qui l’invoque, et elle s’apprécie en elle-même, indépendamment du comportement de l’autre conducteur. C’est un point fréquemment discuté pour les motards et les automobilistes : vitesse, défaut de priorité, alcoolémie, circulation entre les files. L’analyse du procès-verbal de police ou de gendarmerie, des témoignages et des éventuelles images est alors déterminante.
Un conducteur seul impliqué (perte de contrôle sans tiers) ne peut pas se prévaloir de la loi Badinter contre son propre assureur de responsabilité ; il faut alors vérifier les garanties souscrites, en particulier une garantie du conducteur. Pour les deux-roues, voir notre page accident de moto ou de scooter à Nice.
5. Les proches de la victime
Les proches (conjoint, enfants, parents) peuvent obtenir réparation de leurs propres préjudices, dits « par ricochet » : préjudice d’affection, pertes de revenus du foyer, frais d’accompagnement. L’article 6 précise que le préjudice subi par un tiers du fait des dommages causés à la victime directe est réparé en tenant compte des limitations ou exclusions applicables à l’indemnisation de cette victime.
6. La procédure d’offre : des délais imposés à l’assureur
La loi Badinter a organisé une procédure d’indemnisation amiable, aujourd’hui codifiée dans le Code des assurances. L’assureur qui garantit la responsabilité civile du véhicule impliqué doit présenter une offre d’indemnité à la victime qui a subi une atteinte à sa personne (article L. 211-9 du Code des assurances) :
- dans un délai maximum de huit mois à compter de l’accident ;
- si l’assureur n’a pas été informé de la consolidation de l’état de la victime dans les trois mois de l’accident, cette offre peut avoir un caractère provisionnel ; l’offre définitive doit alors être faite dans les cinq mois suivant la date à laquelle l’assureur a été informé de la consolidation ;
- lorsque la responsabilité n’est pas contestée et que le dommage a été entièrement quantifié, une offre doit être présentée dans les trois mois de la demande d’indemnisation.
En cas d’offre tardive, le Code des assurances prévoit que le montant de l’indemnité produit intérêt de plein droit au double du taux de l’intérêt légal (article L. 211-13). Lorsque l’offre est manifestement insuffisante, le juge peut également prononcer une pénalité au profit du fonds de garantie (article L. 211-14).
7. L’examen médical et l’assistance de la victime
Pour évaluer les préjudices, l’assureur organise en général un examen médical par un médecin qu’il mandate. La victime doit être informée de la date de l’examen et peut se faire assister par le médecin de son choix. Elle peut aussi être assistée d’un avocat. Être accompagné par un médecin-conseil de victime, indépendant des assureurs, permet de discuter contradictoirement les conclusions : date de consolidation, taux de déficit fonctionnel permanent, besoin d’aide humaine, retentissement professionnel. Voir notre guide pour préparer l’expertise médicale.
8. Accepter ou non l’offre
L’offre doit détailler les postes de préjudice indemnisés. Une fois acceptée, elle prend la forme d’une transaction. La victime dispose d’un délai de quinze jours pour la dénoncer (article L. 211-16), par lettre recommandée avec avis de réception. Au-delà, la transaction ne peut en principe plus être remise en cause, sauf aggravation ultérieure de l’état de santé. Il est donc prudent de faire relire l’offre avant de la signer : voir offre de l’assureur : la faire relire avant de signer. Les postes de préjudice sont détaillés dans notre article sur la nomenclature Dintilhac.
Si aucun accord n’est trouvé, la victime peut saisir le tribunal judiciaire (à Nice pour un accident survenu dans son ressort, ou celui du domicile du défendeur selon les règles de compétence). Une provision peut être demandée en référé lorsque l’obligation d’indemniser n’est pas sérieusement contestable.
9. Responsable non assuré ou en fuite
Lorsque le responsable n’est pas identifié ou n’est pas assuré, le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut indemniser la victime, sous conditions et dans des délais précis. Voir délit de fuite ou conducteur non assuré : le FGAO.
10. Quel délai pour agir ?
L’action en responsabilité née d’un événement ayant entraîné un dommage corporel se prescrit par dix ans à compter de la date de la consolidation du dommage initial ou aggravé (article 2226 du Code civil). Des délais plus courts s’appliquent devant certains fonds. Voir notre article dommage corporel : quels délais pour agir ?
En résumé
La loi Badinter protège largement les piétons, cyclistes et passagers ; la situation du conducteur dépend de sa propre faute. L’assureur doit faire une offre dans des délais encadrés, après un examen médical auquel la victime peut se faire assister. Chaque dossier mérite une lecture attentive avant toute signature. Texte de référence : loi n° 85-677 du 5 juillet 1985 sur Légifrance ; fiche pratique : service-public.fr.
Pour connaître l’accompagnement proposé aux victimes, consultez la page avocat dommage corporel à Nice.
Cabinet de Me Noémie Koskas, avocate au Barreau de Nice, 1 place du Palais de Justice, 06300 Nice. Consultations en français et en espagnol ; consultations possibles en anglais. Informations générales, qui ne remplacent pas une consultation.